කෙටි සටහන් › Grade 11 · English

කොටස් වෙළෙඳ පොළ: කෙටි සටහන්

Grade 11 · Share Market

62%

11 ශ්‍රේණියේ වාර පරීක්ෂණවල ඇතුළත් (61න් 38)

392

පසුගිය පත්‍රවල ලකුණු (ප්‍රශ්න 40)

10 min

ප්‍රශ්න සහිත සම්පූර්ණ පාඩම

🎯 ඉගෙන ගන්නා දේ

  • කොටස්, කොටස් හිමිකරු, වෙළෙඳ මිල හා ලාභාංශ පැහැදිලි කිරීම
  • මිලදී ගත් කොටස් ගණන හා වාර්ෂික ලාභාංශ ආදායම සෙවීම
  • ප්‍රාග්ධන ලාභය හෝ අලාභය හා විකුණුම් වටිනාකම ගණනය කිරීම
  • ආදායම ආයෝජනයේ ප්‍රතිශතයක් ලෙස දැක්වීම
  • කොටස් හා බැංකු පොලිය සැසඳීම හා නැවත ආයෝජන ගැටලු විසඳීම

සමාගමක කොටසක් හිමි කරගන්න

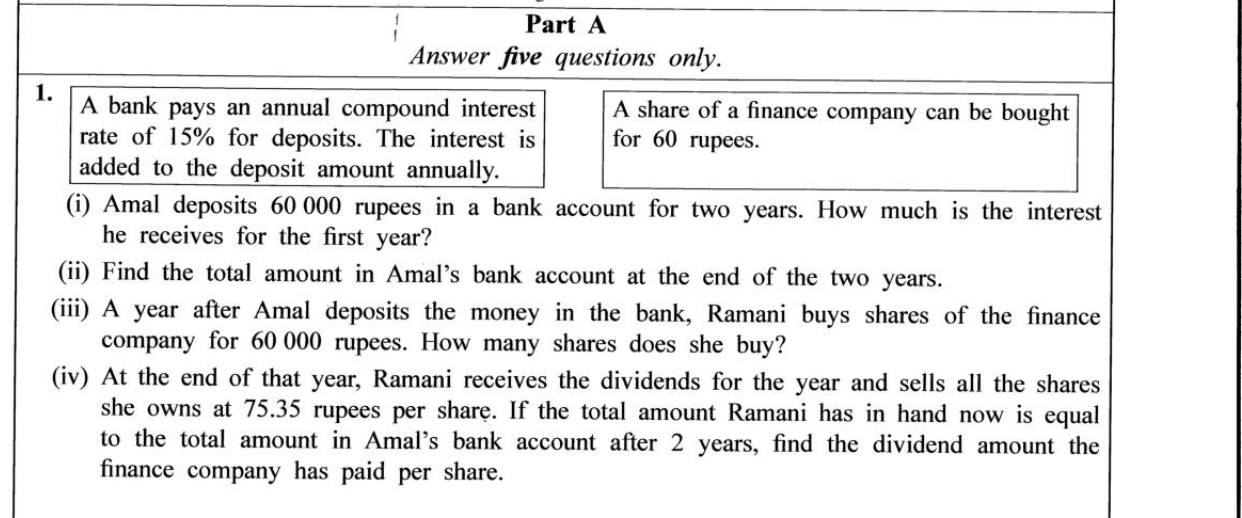
මහනුවර රුවන් රු. 120 000 ක් ඉතිරි කර ඇත. කොළඹ කොටස් හුවමාරුවේ ලැයිස්තුගත තේ සමාගමක කොටසක් රු. 30 බැගින් ලබා ගත හැකි අතර පසුගිය වසරේ කොටසකට රු. 2 ක ලාභාංශයක් ගෙවා ඇත. ඔහු කොටස් මිලදී ගත යුතුද, නැත්නම් මුදල් බැංකුවේ තැබිය යුතුද? තීරණය කිරීමට අවශ්‍ය ගණිතය මෙම පරිච්ඡේදයෙන් ලැබේ.

කොටසක් යනු කුමක්ද?

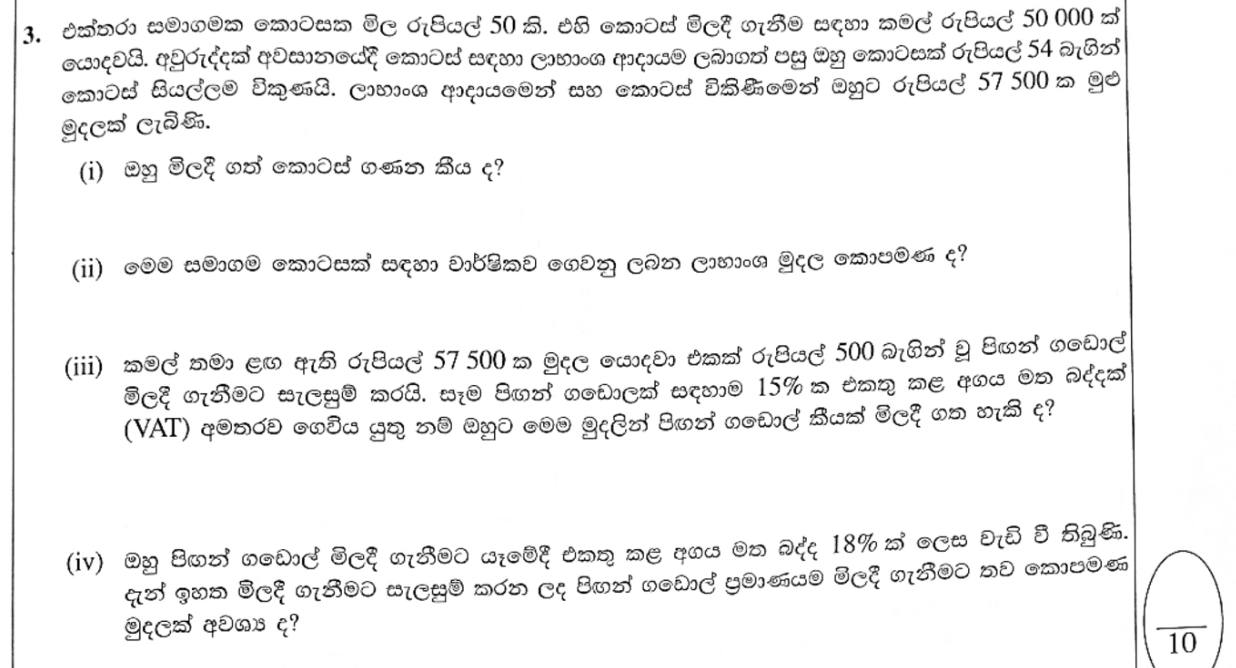
සමාගමක් මුදල් රැස් කරන්නේ එහි ප්‍රාග්ධනය කොටස් නම් සමාන කොටස් රාශියකට බෙදීමෙනි. කොටස් මිලදී ගත් විට ඔබ කොටස් හිමිකරුවෙකු වේ: සමාගමෙන් කුඩා කොටසක් ඔබට අයිතියි.ලැයිස්තුගත සමාගම්වල කොටස් මිලදී ගැනීම හා විකිණීම සිදු වන්නේ කොටස් වෙළෙඳ පොළේ ය. යම් දිනක කොටසක මිල වෙළෙඳ මිල යි. ඉල්ලුම අනුව එය ඉහළ පහළ යයි.

කොටස්වලින් ආදායම ලැබෙන ක්‍රම දෙක

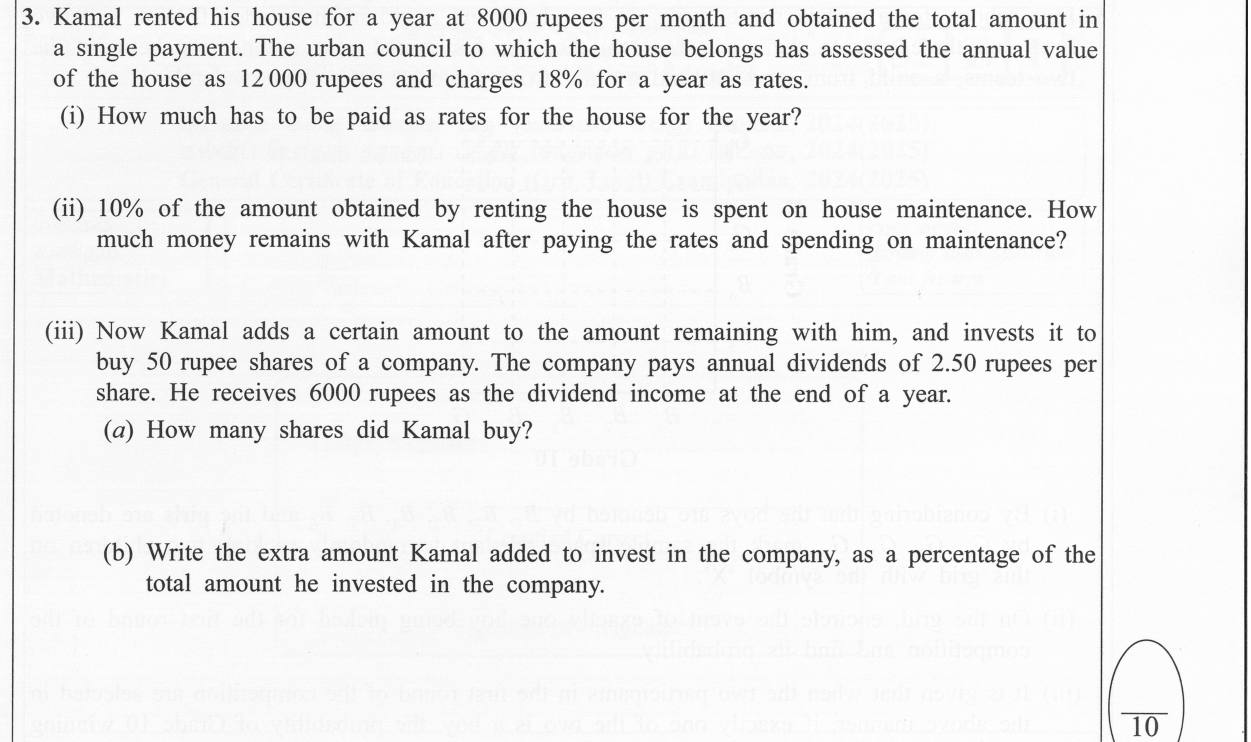
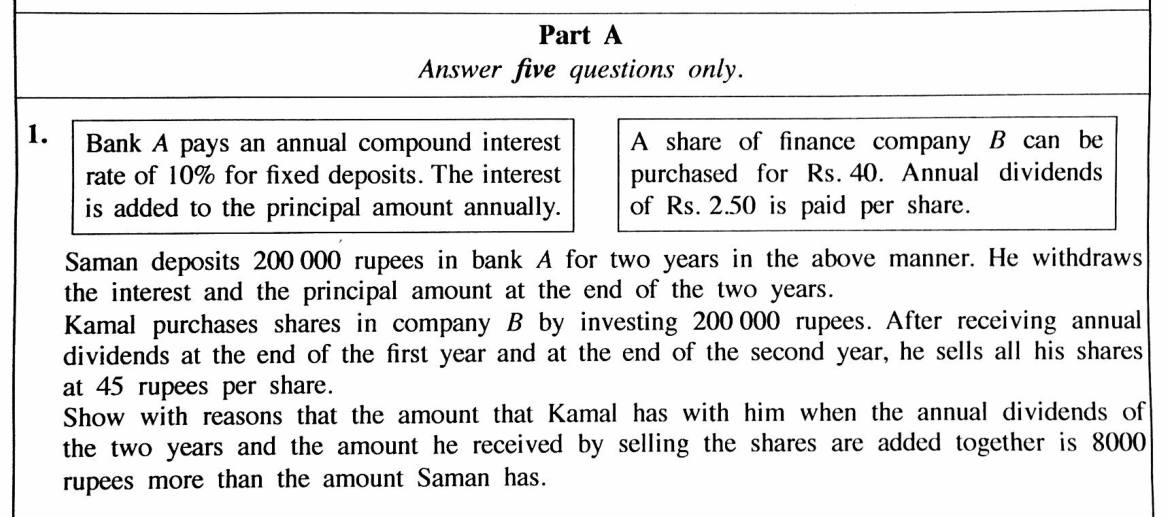
1. ලාභාංශ: සමාගම වසරකට වරක් තම ලාභයෙන් කොටසක් කොටසකට රුපියල් මෙපමණ ලෙස බෙදා දෙයි. වාර්ෂික ලාභාංශ ආදායම = කොටස් ගණන × කොටසකට ලාභාංශය.2. ප්‍රාග්ධන ලාභය: මිලදී ගත් මිලට වඩා වැඩි මිලකට විකිණුවොත් එම වැඩිපුර මුදල ප්‍රාග්ධන ලාභයයි. අඩු මිලකට විකිණුවොත් එය ප්‍රාග්ධන අලාභයකි.ප්‍රාග්ධන ලාභය = (විකුණුම් මිල − ගැනුම් මිල) × කොටස් ගණන.

🧮 ප්‍රධාන සූත්‍ර

N = කොටස් ගණන, I = ආයෝජනය කළ මුදල, P = මිලදී ගන්නා විට වෙළෙඳ මිල, d = කොටසකට ලාභාංශය, D = වාර්ෂික ලාභාංශ ආදායම, S = කොටසක විකුණුම් මිල, G = ප්‍රාග්ධන ලාභය.

N = I ÷ P D = N × d G = N × (S − P)

✏️ කොටස් හා ලාභාංශ

නිමාලි වෙළෙඳ මිල රු. 24 වූ සමාගමක කොටස් සඳහා රු. 48 000 ක් ආයෝජනය කරයි. සමාගම කොටසකට රු. 3 ක වාර්ෂික ලාභාංශයක් ගෙවයි. (i) කොටස් ගණන (ii) ඇයගේ වාර්ෂික ලාභාංශ ආදායම (iii) එම ආදායම ආයෝජනයේ ප්‍රතිශතයක් ලෙස සොයන්න.
  1. 1(i) කොටස් ගණන = 48 000 ÷ 24 = 2000.
  2. 2(ii) ලාභාංශ ආදායම = 2000 × රු. 3 = රු. 6000.
  3. 3(iii) ප්‍රතිශතය = 6000 ÷ 48 000 × 100% = 12.5%.

✅ (i) 2000 (ii) Rs. 6000 (iii) 12.5%

⚠️ මුලින්ම කොටස් ගණන

බොහෝ සිසුන් කොටස් ගණන නොසොයා කොටසකට ලාභාංශය ආයෝජනය කළ මුදලින් ගුණ කරන (75 000 × 2.50) හෝ වැරදි මිලකින් බෙදන බව පරීක්ෂකයන් සඳහන් කරයි. ලාභාංශ ගෙවන්නේ කොටසකට බැගින් නිසා සැමවිටම මුලින් N = ආයෝජනය ÷ වෙළෙඳ මිල සොයන්න.

✏️ ලාභයට විකිණීම

කසුන් රු. 40 බැගින් කොටස් 1500 ක් මිලදී ගනී. වසරකට පසු ඒ සියල්ල රු. 46 බැගින් විකුණයි. ඔහුගේ ප්‍රාග්ධන ලාභය සොයා එය ආයෝජනය කළ මුදලේ ප්‍රතිශතයක් ලෙස දක්වන්න.
  1. 1ආයෝජනය = 1500 × 40 = රු. 60 000.
  2. 2කොටසකට ලාභය = 46 − 40 = රු. 6.
  3. 3ප්‍රාග්ධන ලාභය = 1500 × 6 = රු. 9000.
  4. 4ප්‍රතිශතය = 9000 ÷ 60 000 × 100% = 15%.

✅ Rs. 9000, which is 15%

⚠️ විකුණුම් වටිනාකම ලාභය නොවේ

1500 × 46 = රු. 69 000 යනු විකුණුම් වටිනාකමයි: ඔහුට ලැබෙන මුදලයි. ප්‍රාග්ධන ලාභය වන්නේ වැඩිපුර කොටස පමණි: 69 000 − 60 000 = රු. 9000. ප්‍රශ්නය හොඳින් කියවන්න: 'විකිණීමෙන් ලැබෙන මුදල', 'ප්‍රාග්ධන ලාභය' හා 'කොටසක විකුණුම් මිල' යනු වෙනස් පිළිතුරු තුනකි.

කොටස් ද? බැංකුව ද?

සැසඳීමට එකම කාලය සඳහා මුළු ආදායම සොයන්න:කොටස්: ලාභාංශ + ප්‍රාග්ධන ලාභයබැංකුව: පොලියප්‍රතිශතයක් ලෙස: ආදායම ÷ ආයෝජනය × 100%.කොටස්වල අවදානමක් ඇති බව මතක තබා ගන්න: මිල පහත වැටිය හැකි අතර ලාභාංශ සහතික නැත. බැංකු පොලිය ස්ථිරයි.

📌 මතක තබා ගන්න

• කොටස් ගණන = ආයෝජනය ÷ වෙළෙඳ මිල. මෙය මුලින්ම සොයන්න.• ලාභාංශ ආදායම = කොටස් ගණන × කොටසකට ලාභාංශය.• ප්‍රාග්ධන ලාභය = කොටස් ගණන × (විකුණුම් මිල − ගැනුම් මිල).• ආදායම් ප්‍රතිශතය = (ලාභාංශ + ලාභය) ÷ ආයෝජනය × 100%.• විකුණුම් වටිනාකම, ප්‍රාග්ධන ලාභය හා කොටසක මිල එකිනෙකට වෙනස්ය.

🧾 ඉක්මන් පුනරීක්ෂණ පත්‍රිකාව

කොටස් හිමිකරුකොටස් හිමි, එනම් සමාගමේ කොටසක අයිතිය ඇති අය.
වෙළෙඳ මිලයම් දිනක කොටස් වෙළෙඳ පොළේ එක් කොටසක මිල.
මිලදී ගත් කොටස් ගණනආයෝජනය ÷ වෙළෙඳ මිල
වාර්ෂික ලාභාංශ ආදායමකොටස් ගණන × කොටසකට ලාභාංශය
ප්‍රාග්ධන ලාභය(විකුණුම් මිල − ගැනුම් මිල) × කොටස් ගණන
ප්‍රාග්ධන අලාභයකොටස් ගත් මිලට වඩා අඩු මිලකට විකිණූ විට.
ලාභාංශය ආයෝජනයේ ප්‍රතිශතයක් ලෙසලාභාංශ ආදායම ÷ ආයෝජනය × 100%

දැන් ඔබම පරීක්ෂා කරන්න: කෙටි ප්‍රශ්න 4ක්, තවත් විසඳූ උදාහරණ 2ක්

සම්පූර්ණ පාඩම ඔබේ පිළිතුරු පරීක්ෂා කරන අතර ගෙදර සර් ඔබ ඉගෙන ගත් කොටස් සටහන් කරයි.

මෙම පරිච්ඡේදයේ පසුගිය විභාග ප්‍රශ්න

තවත් 11 ශ්‍රේණියේ සටහන්